NFT Strategies (Token Works): mecânica, riscos e por que não é "motor perpétuo"

NFT Strategies é uma mecânica on-chain experimental baseada nos hooks do Uniswap v4, onde a negociação de um token é usada para comprar NFTs automaticamente e depois queimar os próprios tokens. No papel, isso parece um “motor perpétuo”. Na prática, o sistema só funciona enquanto a coleção de NFTs cresce e há entrada constante de liquidez. Abaixo, uma análise da mecânica: o que é, como funciona, onde quebra e para quem isso faz sentido.
Quem é a Token Works
Token Works é uma equipe de desenvolvedores on-chain que se descreve como um "playground para ideias financeiras on-chain". O projeto começou a ganhar forma em 2025, quando a equipe passou a lançar experimentos em smart contracts na rede Ethereum. NFT Strategies é um desses testes, construído sobre a nova infraestrutura do Uniswap v4.
Importante: não é um produto de investimento, mas um experimento técnico aberto.
O que é NFT Strategies
NFT Strategies é um sistema em que:
- Um token é criado com oferta limitada (por exemplo, 1 bilhão).
- Liquidez é adicionada no Uniswap.
- O token é vinculado a uma coleção específica de NFTs.
Depois disso, entra em ação a lógica automática via hooks do Uniswap. Hooks são pontos onde funções podem ser conectadas antes ou depois das operações do pool. Na prática, o Uniswap v4 permite executar ações personalizadas em cada trade. NFT Strategies foi um dos primeiros casos públicos desse tipo de uso.
Esquema básico de funcionamento
Cada compra ou venda do token é taxada (normalmente 10%).
Esses fundos:
- acumulam no contrato;
- são usados para comprar o NFT mais barato (floor);
- o NFT comprado é colocado à venda automaticamente com markup de +20%.
Quando esse NFT é comprado:
- toda a receita vai para recompra do token;
- os tokens recomprados são queimados.
Forma-se o ciclo: trade do token → compra de NFT → revenda do NFT → buyback + burn do token
Exemplo simplificado (para entender onde quebra). Imagine que alguém compra US$ 1.000 em tokens.
- 10% vão pro contrato → US$ 100.
- O contrato usa esses US$ 100 pra comprar o NFT mais barato do floor.
- O NFT é listado com markup de 20% → US$ 120.
Se o NFT vende: os US$ 120 vão pra buyback + burn. O ciclo gira.
Se o NFT não vende: o dinheiro fica travado num JPEG.
Sem venda → sem buyback → sem burn → o token para de ter suporte. E tem um detalhe importante: para o ciclo continuar, alguém precisa comprar esse NFT por US$ 120. Ou seja, o sistema depende constantemente de novos compradores, não só do token, mas também dos NFTs.
Mecânicas adicionais
Proteção contra bots no início
Após o lançamento do primeiro token, foi adicionada uma taxa dinâmica:
- início em 99%;
- redução de 1% por minuto;
- até atingir os 10% base.
Isso serve para proteger contra bots que compram tudo nos primeiros segundos.
Distribuição modificada da taxa
Nas versões mais recentes, os 10% passaram a ser divididos de forma diferente dependendo da estratégia.
No caso do PNKSTR, até outubro de 2026:
- 8% para compra de CryptoPunks;
- 1% para apoiadores da Token Works;
- 1% para a equipe Token Works.
Desde a transferência para a NODE, a taxa total é de 5%: 4% para compra de CryptoPunks, 0,5% para quem tem os NFTs do FundingWorks e 0,5% para a fundação.
Para as demais estratégias (APESTR, PUDGYSTR etc.):
- 8% para compra de NFTs da coleção correspondente;
- 1% como royalties para os criadores da coleção;
- 1% para buyback e queima de PNKSTR.
Listagem dupla dos NFTs
Os NFTs comprados pelo contrato são listados:
- no contrato da strategy;
- em paralelo no OpenSea.
Acesso aberto
Após a auditoria, a plataforma passou a permitir que qualquer usuário lançasse seu próprio strategy-token. Os novos lançamentos foram suspensos em outubro de 2026.
Quem criou a mecânica
O principal criador da mecânica é @Rhynotic. A equipe Token Works é anônima, algo comum em projetos experimentais de DeFi. Segundo a própria equipe, o PunkStrategy começou como um projeto artístico e acabou virando “uma nova meta de tokens”; o bear market cobrou o preço, e a seção sobre falhas mostra como. O modelo foi descrito por Rhynotic como um “perpetual engine”, motor perpétuo.
Exemplos de estratégias (resumo)
| Coleção | Resultado da estratégia | O que aconteceu na prática | Conclusão |
| CryptoPunks (PNKSTR) | Caso mais bem-sucedido | No auge, o PNKSTR chegou a US$ 300 milhões de market cap. Foram 43 Punks comprados, 1.944 ETH em taxas acumuladas, 5 Punks revendidos com markup e 6% do supply queimado. | Único caso em que o ciclo se fechou de forma estável, enquanto o mercado subia. No início de novembro de 2026, o market cap já estava abaixo de US$ 12 milhões, contra US$ 300 milhões no pico, e o contrato seguia comprando e vendendo Punks. |
| Bored Ape Yacht Club (APESTR) | Quebrou na queda e foi explorada | NFTs comprados caro, floor caiu, buyback parou. Em outubro de 2026, um atacante trocou os 21 Bored Apes do contrato por outros 21; os NFTs recebidos ficaram fora do ciclo de revenda | Degradação em mercado de baixa somada a uma falha que o contrato original não deixa corrigir. |
| Coleção NFT fraca (caso típico) | Degeneração quase imediata | NFTs ficam acima do floor, não há vendas, tokens não são queimados | A estratégia morre por falta de liquidez |

Ideia do “motor perpétuo”: Usuário paga taxa → NFTs sobem → NFTs são revendidos → tokens são queimados → preço cresce → entram novos compradores.
No papel parece um volante de crescimento.
Problema da arbitragem tóxica
Na alta, arbitradores ficam com a maior parte do lucro. Na queda, o protocolo fica com NFTs ilíquidos. É uma limitação estrutural.
Death spiral (volante ao contrário)
Quando o token cai:
- sair fica caro;
- vendas aceleram;
- liquidez some;
- preço cai ainda mais.
NFTs não conseguem compensar isso.
É um Ponzi?
Não exatamente. A mecânica é transparente, não há promessa de rendimento. Mas também não é motor perpétuo.
Limitações importantes
- sem valor fundamental;
- depende da liquidez NFT;
- parte do crescimento vai para arbitragem;
- risco alto de perda total;
- coleções fracas quase não funcionam.
O que aconteceu depois: falhas, Season 2 e o segundo ataque
O caminho não foi tranquilo. Em setembro de 2025, o contrato da SquiggleStrategy foi explorado: um atacante conseguiu trocar NFTs da coleção por peças de valor muito menor. Além disso, traders descobriram uma forma de vender seus próprios NFTs para os contratos por preços muito acima do floor; um deles lucrou US$ 750 mil com essa manobra. A Token Works confirmou a falha em 8 estratégias da primeira leva (o PunkStrategy não foi afetado). Como os contratos originais não podem ser atualizados, a correção entrou só nos contratos novos, e as estratégias antigas ficaram com o risco embutido.
Mesmo assim, o projeto não parou. Em dezembro de 2025, a Token Works lançou o TokenStrategy – uma plataforma onde qualquer um pode criar sua própria estratégia, sem precisar de permissão. E não só para NFTs (ERC-721): agora dá pra fazer estratégias para tokens ERC-20 e até estratégias recursivas – que basicamente compram e queimam a si mesmas a cada 30 minutos. Em janeiro de 2026, abriram o deploy para qualquer ERC-20, mesmo que o criador tenha aberto mão do controle do contrato. O que começou como um teste com CryptoPunks virou infraestrutura de verdade.
No mesmo mês, apresentaram um formato novo: IndexStrategies. Em vez de comprar NFTs de uma coleção só, a estratégia vai rodando entre várias. O primeiro token desse tipo, $AB500STR, percorre as 500 coleções do Art Blocks, começando pelos Chromie Squiggles. Cada coleção tem uma janela de 3 dias. Comprou um NFT ou o tempo acabou – avança pra próxima. Quando todas as 500 passam, o ciclo recomeça do zero. Na prática, é uma tentativa de resolver o problema que matou estratégias como a APESTR: a dependência de uma coleção só.
Em fevereiro de 2026, abriram o Season 2 com um mint aberto a 1 ETH por unidade. Metade dos fundos iniciais vai pra montar uma reserva de PNKSTR pro time. Pra ter uma base de comparação, os números do Season 1 (maio–dezembro 2025): 43 CryptoPunks comprados, 1.944 ETH em taxas, market cap máximo de US$ 300 milhões, 5 Punks vendidos com markup e 6% do supply queimado. Números fortes – mas o Season 2 começa num mercado completamente diferente. Repetir isso não é garantia de nada.
Em 24 de outubro de 2026, Rhynotic transferiu o controle do contrato PunkStrategy para a Infinite Node Foundation, a fundação ligada aos criadores dos CryptoPunks. A taxa padrão caiu de 10% para 5%, a parte da equipe nas comissões passou a financiar a fundação, e o contrato continuou operando sozinho com 37 Punks: uma semana depois, vendeu o Punk #1930 por 32,98 ETH, comprado por 29,98.
Dois dias depois, a Token Works suspendeu o lançamento de novas estratégias por tempo indeterminado. Segundo Rhynotic, boa parte dos tokens novos não tinha volume para sustentar o modelo, e os 14 pedidos que aguardavam lançamento foram reembolsados.
Em 27 de outubro, a falha de 2025 foi explorada de novo, desta vez no APESTR. A brecha era conhecida desde o caso da SquiggleStrategy; o que faltava era motivo, e os packs do Mudwater, distribuídos a quem tem Bored Apes, deram o motivo. Um atacante trocou os 21 Bored Apes do contrato por outros 21, resgatou os 210 packs ligados aos originais e, segundo 0xQuit, ficou com cerca de US$ 14.000 líquidos.
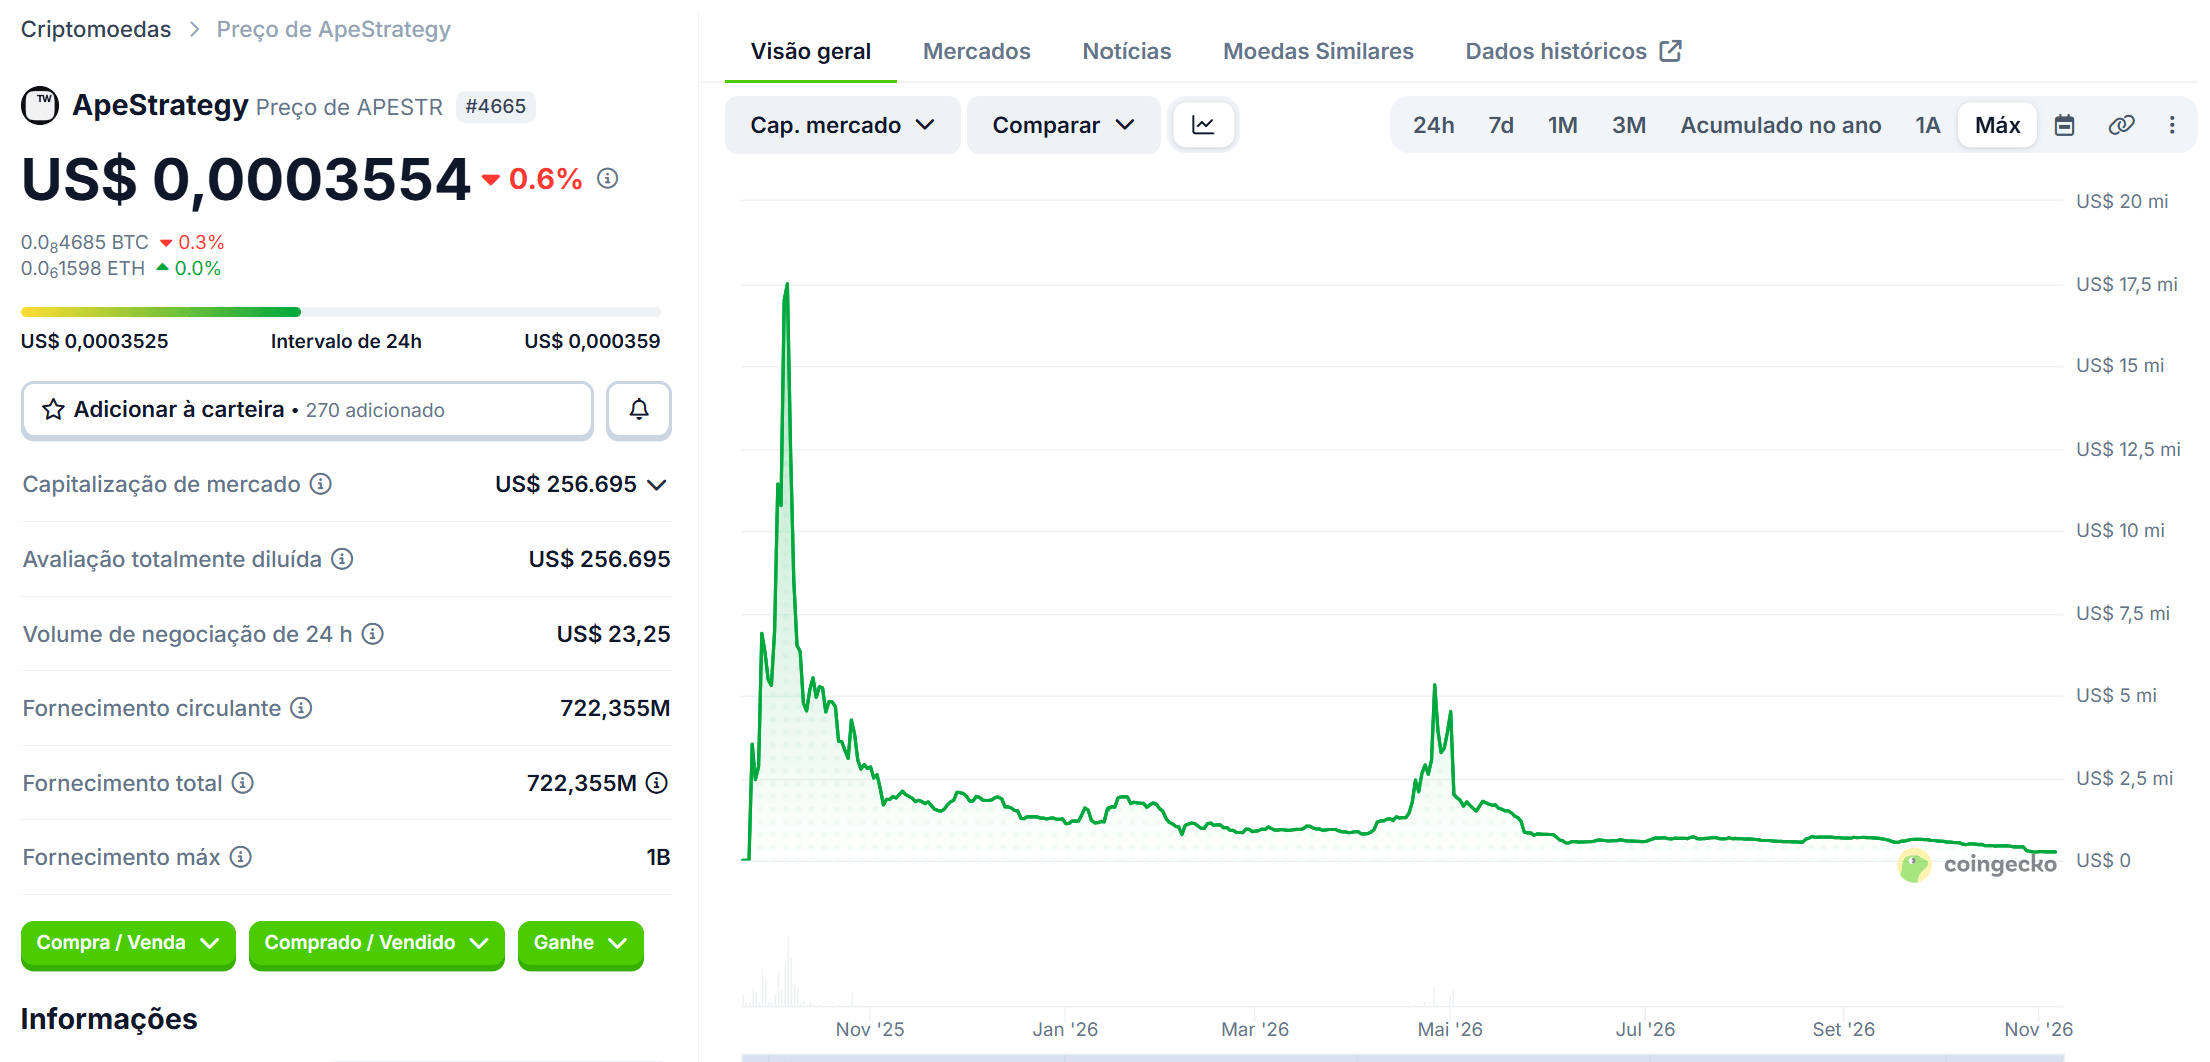
A falha está na função buyTargetNFT: ela faz o contrato da estratégia enviar qualquer chamada para qualquer endereço e, depois, confere só três coisas: se o saldo de Bored Apes subiu em exatamente 1, se o contrato tem o NFT esperado e se o gasto em ETH bateu. O atacante comprou dois Bored Apes como isca, mandou o contrato transferir um dos seus para um contrato auxiliar e, na mesma transação, devolveu dois: saiu 1, entraram 2, o saldo fechou em +1 e a checagem passou. Repetiu isso 21 vezes. O contrato ficou com 21 Bored Apes que não constam no seu registro de compras, e é por isso que eles não aparecem para venda. A mesma brecha segue em outras seis estratégias antigas: Pudgy Penguins, Meebits, Moonbirds, CryptoDickButts, Chromie Squiggles e CrypToadz.
Nos dias 28 e 29 de outubro veio a resposta possível. A Token Works passou a tratar essas estratégias como mecanismos de compra que tiram NFTs de circulação, e o pesquisador 0xQuit lançou o PoolSwapper, uma ferramenta que troca NFTs dessas coleções usando a própria falha, com metade da taxa de troca indo para recompra e queima do token da estratégia. Isso move os NFTs, mas não corrige os contratos nem devolve o ciclo original de recompra.
Conclusão
A mecânica pode amplificar NFTs em alta, mas não cria valor sozinha. Grande parte do crescimento vai para arbitradores. Na queda, o sistema entra em espiral negativa. Na prática, está mais perto de um cassino do que de uma estratégia.
Um ano depois do lançamento, a conta fechou assim: o PNKSTR perdeu mais de 95% do market cap do pico, mas o contrato segue comprando e vendendo Punks sob a gestão da NODE; o APESTR sofreu um ataque que tirou seus NFTs do ciclo de revenda, e outras seis estratégias antigas carregam a mesma falha. O contrato consegue funcionar sozinho; o que ele não garante é comprador, liquidez e segurança.