O que é spot em cripto e qual a diferença para os futuros

Spot é a compra do próprio ativo: a moeda aparece no saldo da corretora e pode ser vendida, transferida ou sacada para a sua carteira. Futuro perpétuo é um contrato sobre o preço do ativo: a moeda não existe, mas existem alavancagem, short, uma taxa de financiamento que se paga ou se recebe enquanto a posição está aberta, e um preço em que a corretora fecha a posição por você. Quem está começando costuma começar pelo spot; quem procura adrenalina vai para os futuros.
Nos exemplos abaixo, a moeda de referência é o USDT, a mais usada nas corretoras de cripto; em parte das plataformas também há pares com moeda local. O dinheiro entra por um sistema de pagamento local, como o Pix no Brasil, o SEPA na Europa ou o SPEI no México, por cartão ou por transferência de outra carteira: ou cai no saldo em moeda fiduciária, com o qual depois se compra USDT, ou vira USDT direto pelo P2P. Daí em diante, as duas histórias são operações reais: ETH no spot e APE nos futuros.
O que é o mercado spot
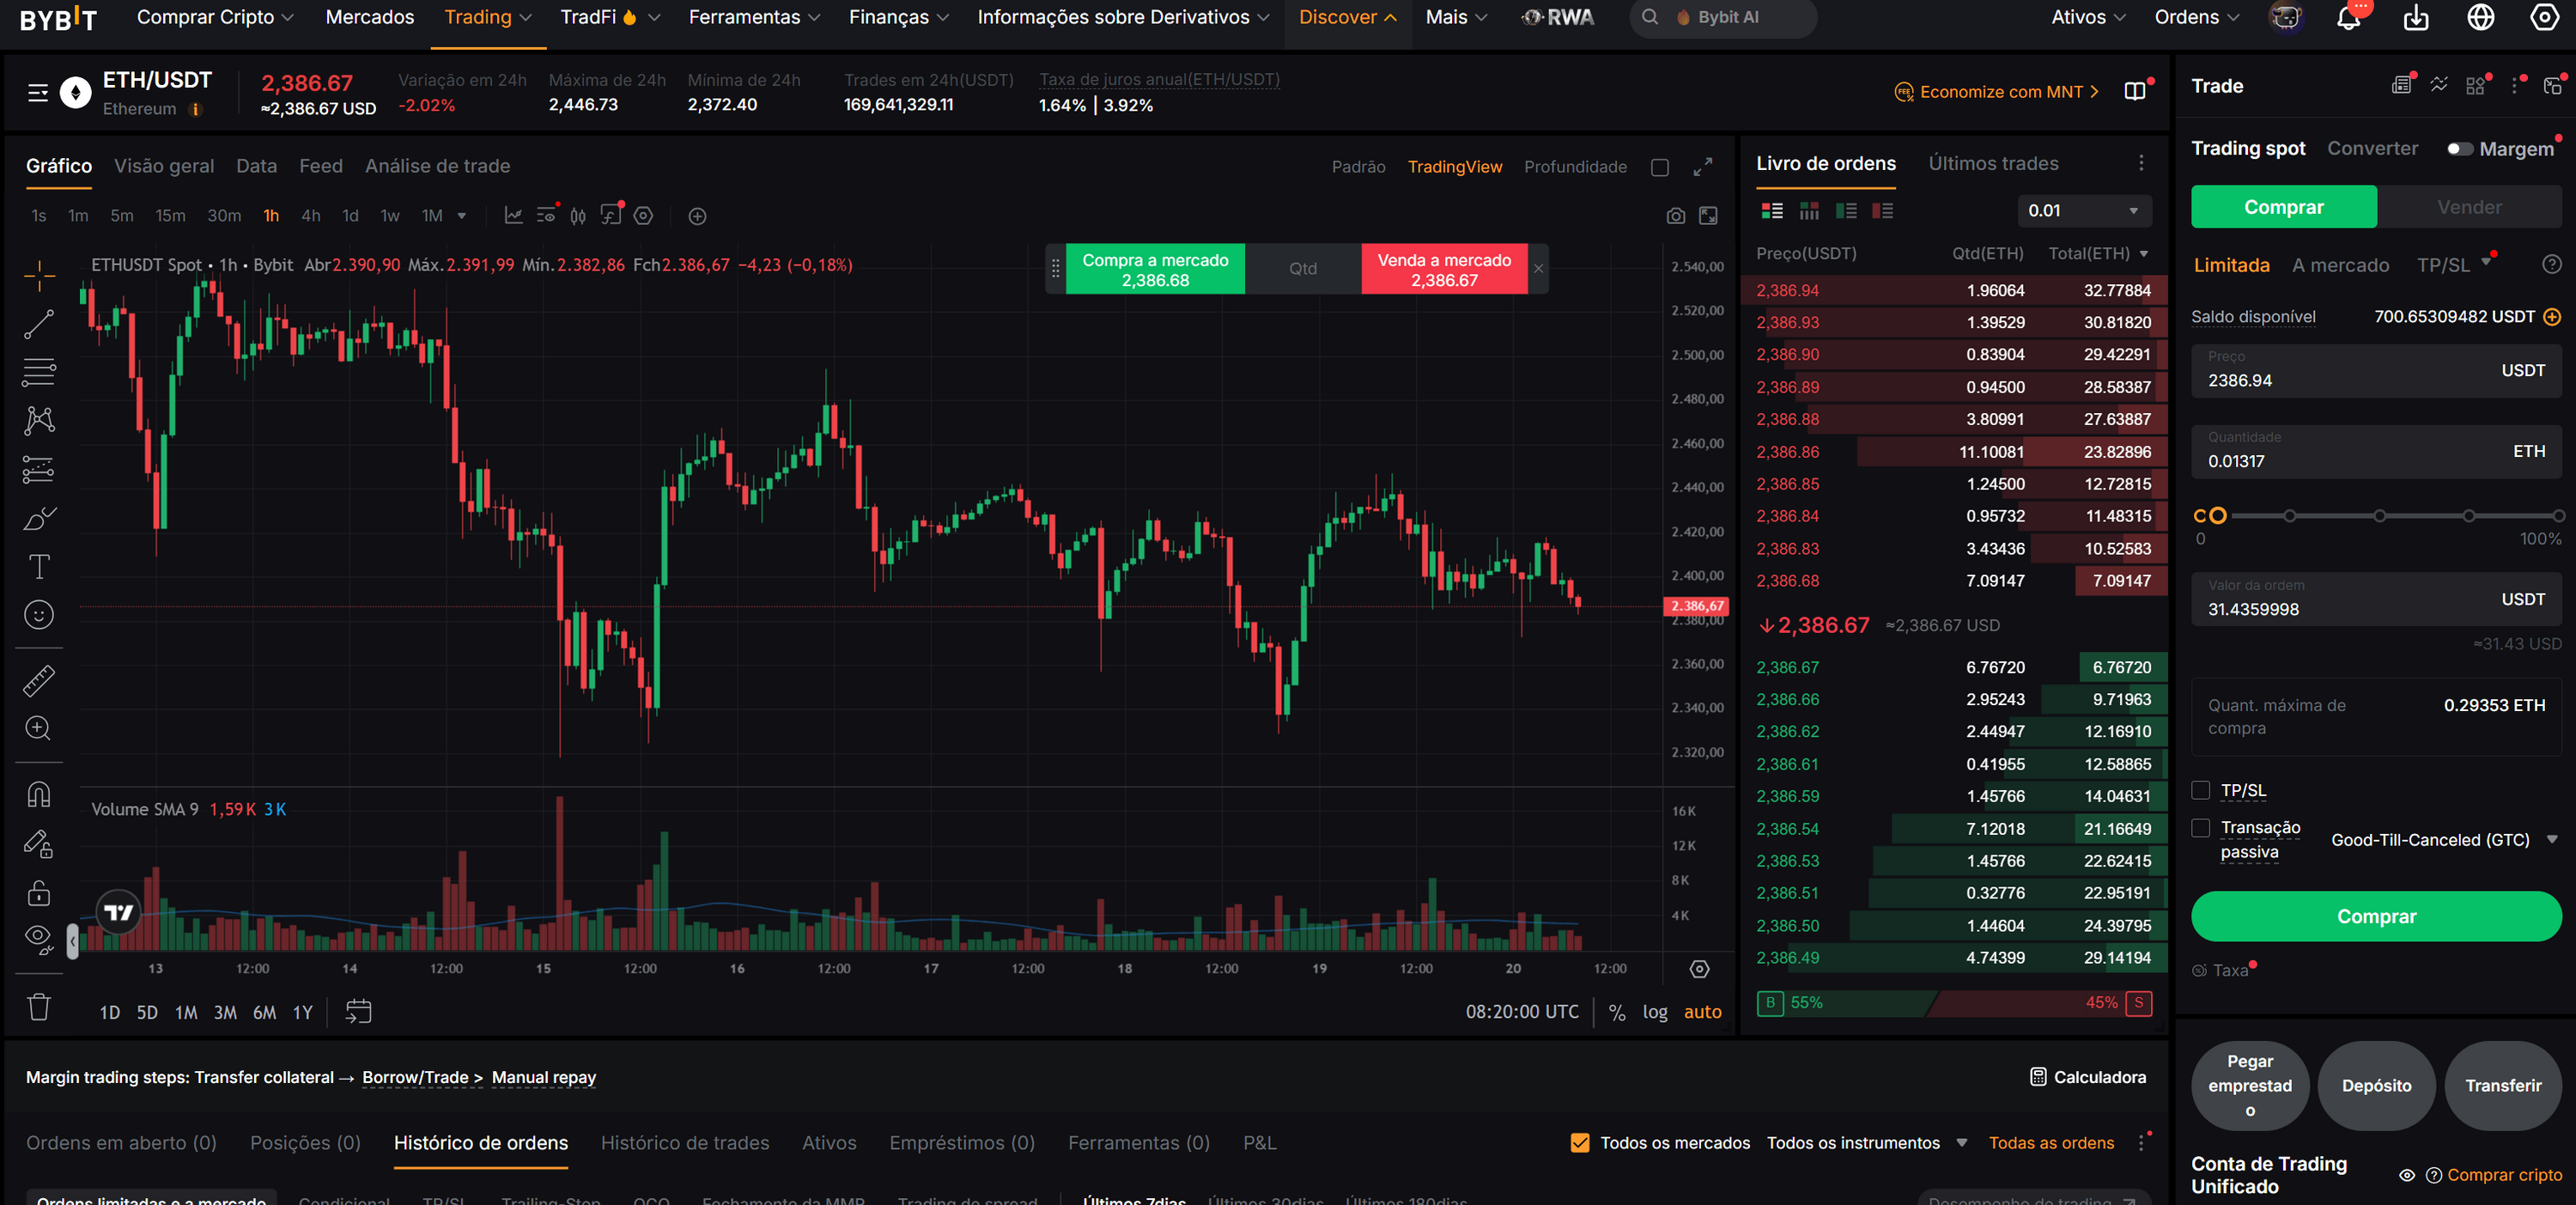
Spot é o mercado em que a moeda é comprada pelo preço atual ou por um preço definido pelo comprador, e cai na conta assim que a ordem executa. Exemplo: 0,01317 ETH a 2.386,94 USDT, valor da ordem 31,44 USDT, taxa de 0,10%, ou seja, 0,03 USDT. Um segundo depois, 0,01317 ETH está no saldo da corretora. O preço pode ir para onde for; a moeda não desaparece, e ninguém a fecha à força.
Como operar no spot
- USDT no saldo. Na Bybit e na OKX, o dinheiro fica na “Conta de Fundos” e, antes de operar, vai para a conta de trading pelo botão “Transferir”; em parte das corretoras esse passo não existe. Com futuros é igual: há uma conta separada, e cada corretora dá um nome a ela.
- Par e ordem. A ordem “Limitada” fixa o preço e espera no livro; a ordem “A mercado” pega o que está no livro e executa na hora. A taxa não depende do tipo de ordem, e sim de ela ter colocado liquidez no livro (maker) ou retirado (taker): uma ordem limitada que executa na hora também é taker. Em outubro de 2026, a taxa padrão da MEXC no spot é 0% para maker e 0,05% para taker, mas zonas específicas cobram mais: 0,08% de taker em Innovation e MEME+ e 0,20% em Assessment; na Bybit, na BingX e na Bitget, 0,10% nos dois casos.
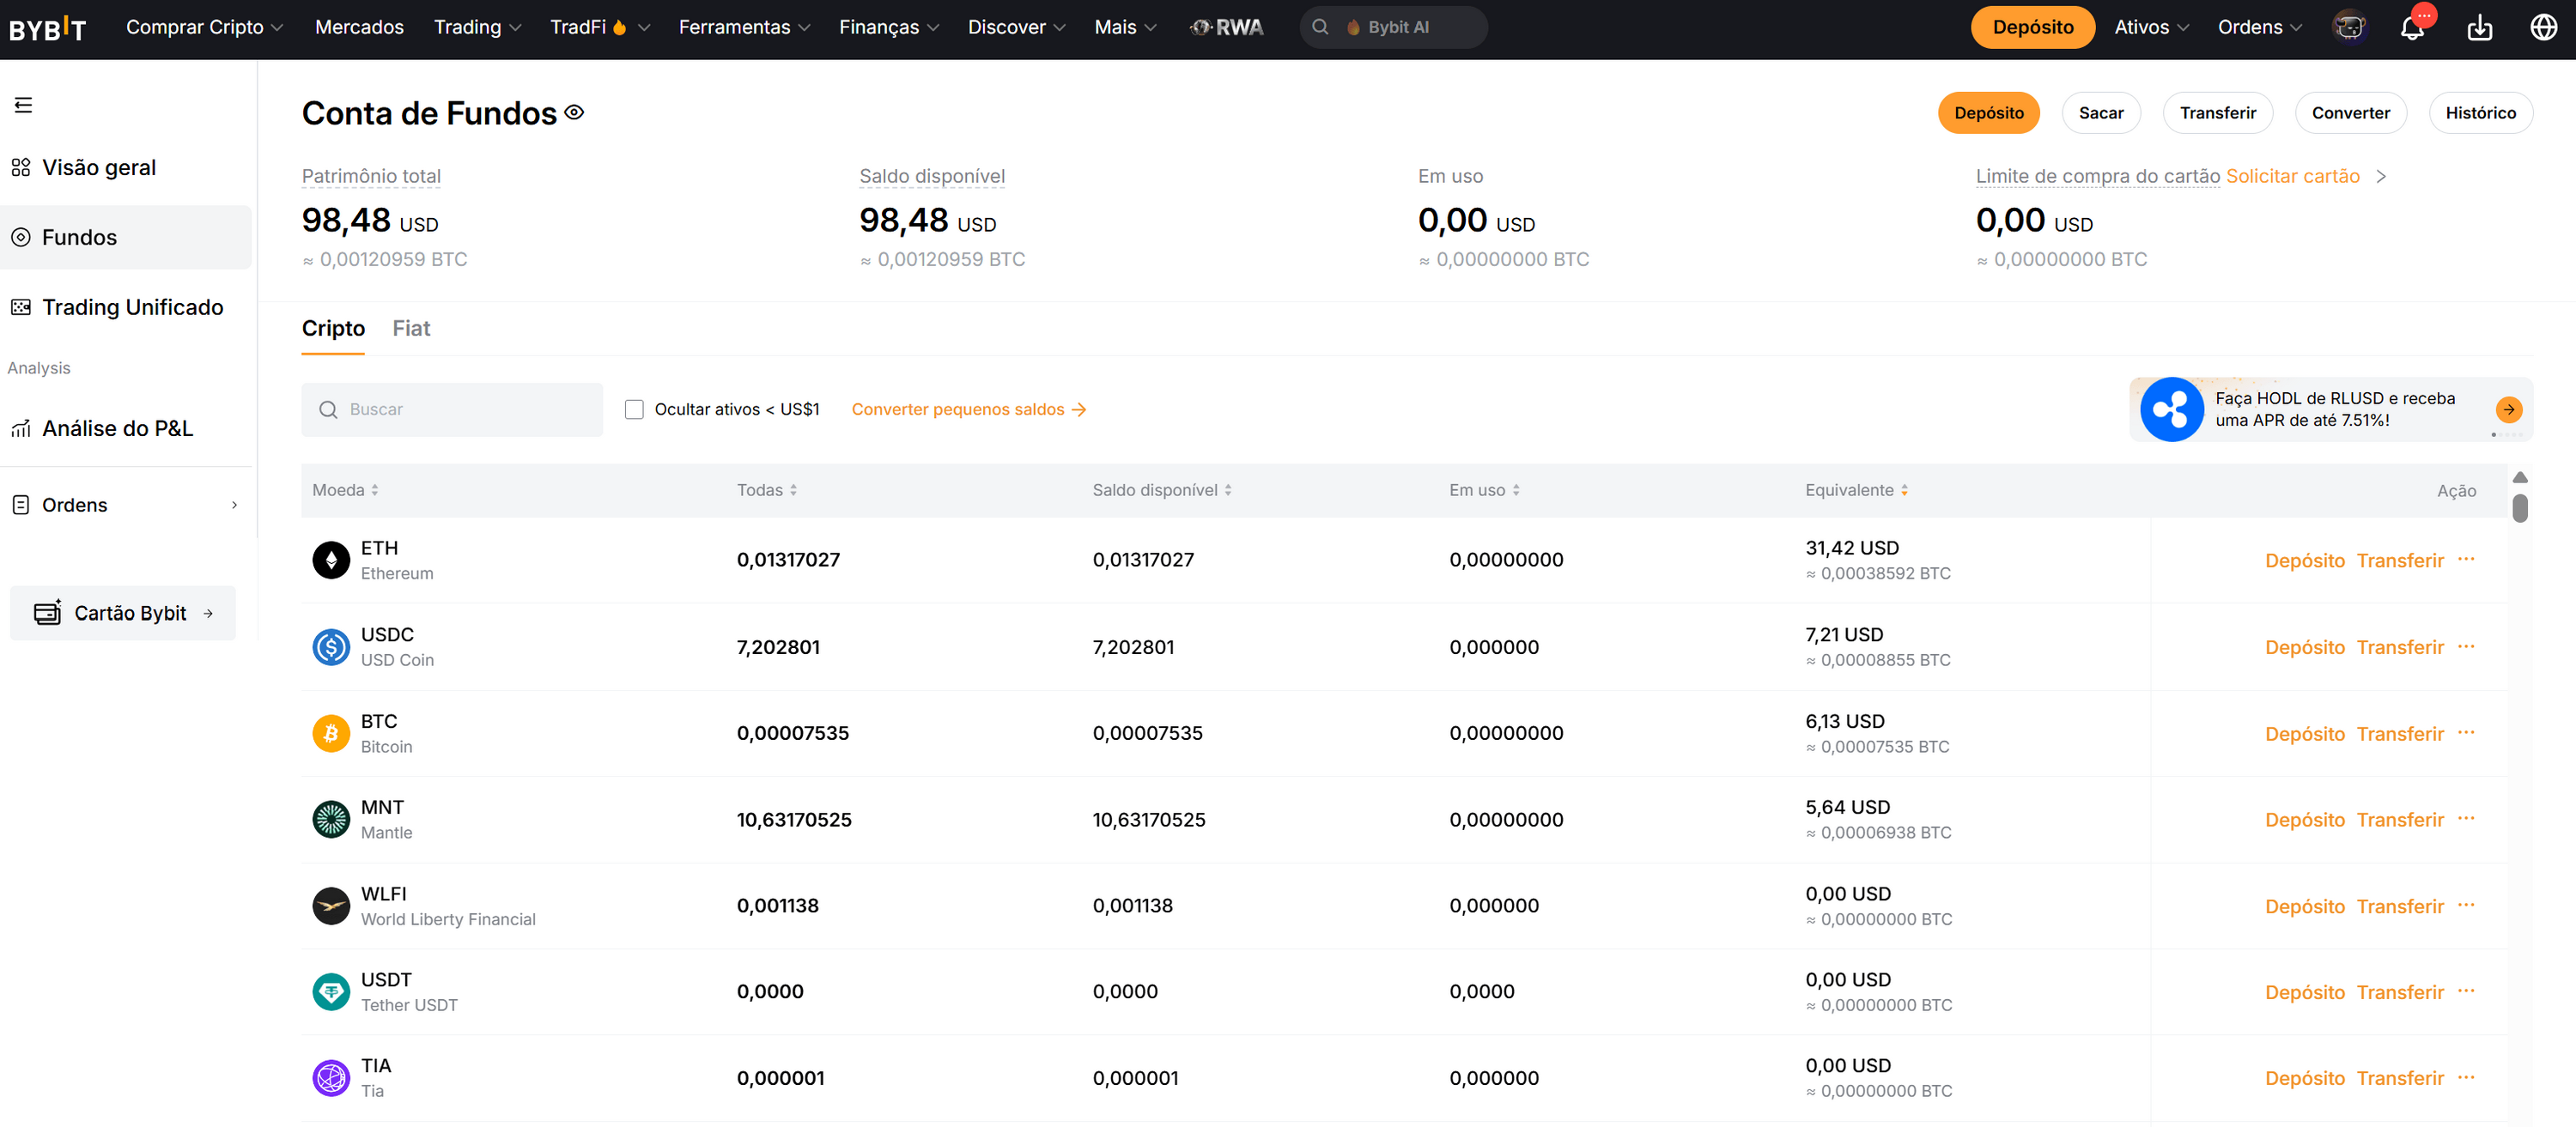
- Moeda no saldo. Depois da execução, o ETH fica no saldo da corretora: dá para deixar, vender ou sacar. Enquanto está lá, as chaves são da corretora; o ativo passa a ser seu de verdade depois do saque para uma carteira própria.
- Saque para a própria carteira. Na carteira, escolhe-se a rede; na corretora, em “Sacar”, a mesma rede e o endereço copiado da carteira, o valor e a taxa da rede. Depois da transferência, as chaves ficam só com o dono, e o que acontecer com a corretora deixa de ter relação com a moeda.
- Caminho de volta. A qualquer momento a moeda volta para a corretora pelo mesmo caminho e é vendida, com lucro ou com prejuízo.
O que são futuros perpétuos
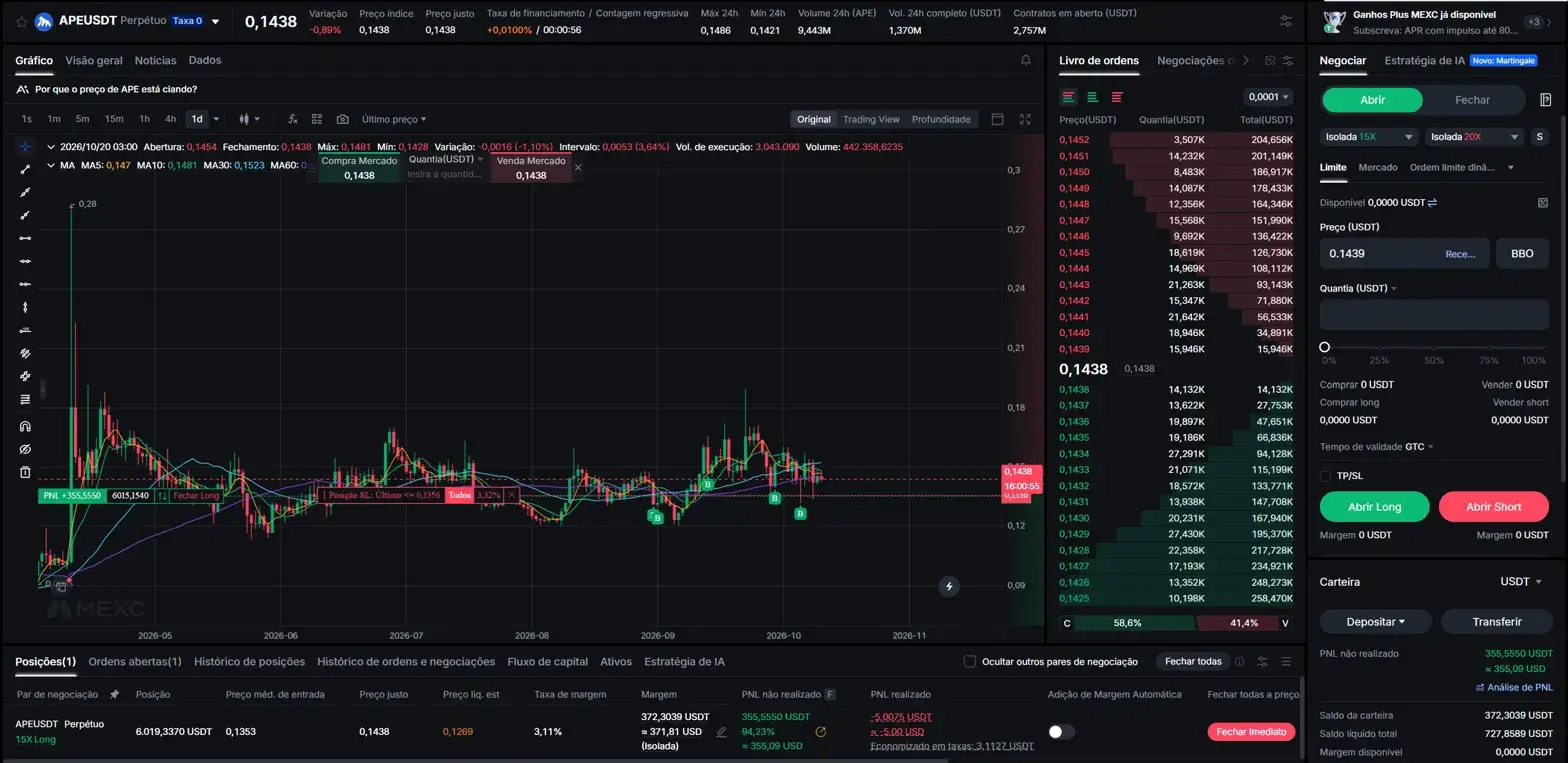
Futuro perpétuo é um contrato sobre o preço da moeda sem data de vencimento. Exemplo: long em APE com alavancagem de 15×. A posição, de 41.859 APE, foi aberta a 0,1353; na entrada valia 5.663 USDT, com 377 USDT de dinheiro próprio. O preço foi a 0,1438, a posição agora vale 6.019 USDT, e o lucro não realizado é de 355 USDT, 94% sobre a margem. Esse é o lado pelo qual se abrem futuros.
O outro lado está na mesma linha: preço de liquidação 0,1269. Da entrada até ali são 6,2% de queda. Para o APE, isso acontece em um dia, e nesse ponto a corretora fecha a posição e fica com a margem. No spot, 6,2% de queda são só 6,2% de queda.
A alavancagem funciona igual nos dois sentidos, e o short permite ganhar na queda. Mas não há moeda nessa operação: nenhum APE apareceu no saldo, e nenhum vai aparecer. A disponibilidade de futuros depende da corretora e do tipo de conta: nas entidades locais da Bybit e da OKX, em outubro de 2026, eles não existem.
Comparação entre spot e futuros
| Spot | Futuros perpétuos | |
| O que se compra | A moeda | Um contrato sobre o preço |
| Saque para a carteira | Sim | Não, a moeda não existe |
| Alavancagem | Não | Sim, até centenas de vezes |
| Ganho na queda | Não | Sim, com short |
| Taxa | 0% a 0,10% por operação | 0,02% a 0,10% por operação |
| Taxa de financiamento | Não | Nos horários de cobrança, enquanto a posição está aberta |
| Liquidação | Não | Sim |
| Se a corretora fechar | Moedas sacadas não são afetadas | Margem e lucro ficam na corretora |
Taxa de financiamento, o custo que ninguém vê
O futuro perpétuo não vence, então o preço dele é amarrado ao spot por um pagamento entre traders. Em geral a cada 8 horas, na MEXC às 00:00, 08:00 e 16:00 UTC, e com mais frequência em parte dos contratos, um lado paga o outro. Taxa positiva, os longs pagam; negativa, os shorts pagam. A corretora não fica com nada. Só paga a posição que está aberta no momento da cobrança: uma posição fechada um minuto antes não paga por aquele intervalo. O financiamento costuma ser subestimado porque não é taxa de operação, é um pagamento à parte, por posição aberta, nos horários definidos pela corretora.
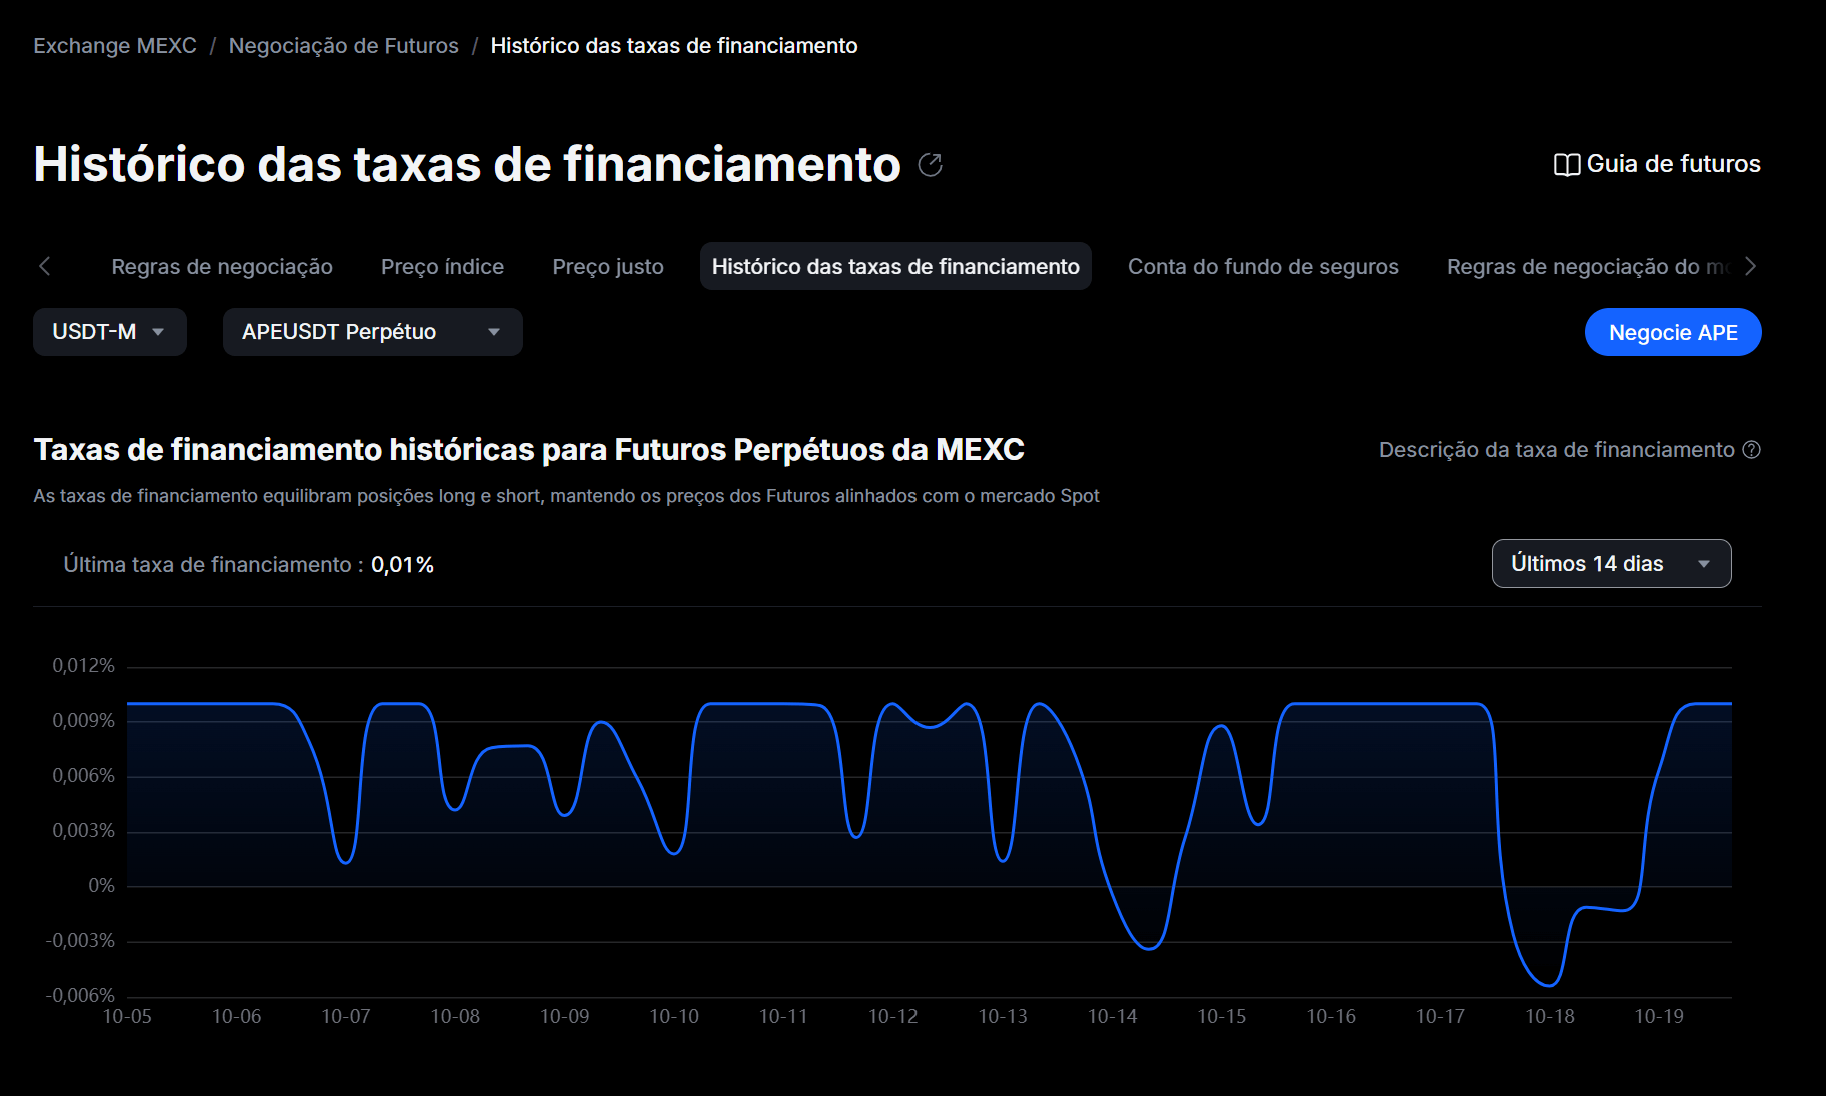
Na posição de APE, com a taxa de 20 de outubro de 2026: 0,01% sobre 6.019 USDT dá 0,60 USDT por cobrança, 1,81 USDT por dia e cerca de 54 USDT por mês, se a taxa não mudar. Sobre a posição, é 0,9%; sobre a margem de 372 USDT, 14,5% ao mês. Em um ano, com a mesma taxa, passam de 660 USDT, 1,8 vez o dinheiro próprio colocado na operação. Não é previsão, é aritmética com a taxa que, no gráfico abaixo, se mantém há quase duas semanas.
Na mesma tela aparece “Economizado em taxas: 3,11 USDT”, de uma campanha com taxa zero nas operações. Três USDT economizados na entrada e na saída, 54 por mês indo embora em financiamento. Taxa zero é sobre entrar e sair; financiamento é um pagamento à parte pela posição aberta, e a campanha não cobre ele.
Em 14 dias, a taxa do APE ficou quase o tempo todo entre 0,009% e 0,01%, e só em 14 e 18 de outubro caiu abaixo de zero, até −0,006%: nessas horas, os shorts pagaram e o long recebeu. Isso acontece, e há estratégias construídas em cima disso, mas para quem só segura um long por semanas, os dias positivos são a regra e os negativos, a exceção.
Onde fica o dinheiro e quem perde
Nos futuros, margem e lucro são números na conta da corretora. Só dá para sacar o saldo da conta de futuros, em geral em USDT, e só enquanto a corretora permite. A BitMart mostrou isso em 2026: anunciou o encerramento em 26 de julho, parou as negociações em 26 de agosto e pediu que os usuários fizessem o KYC e sacassem os ativos; já nos primeiros dias, usuários relataram saques atrasados e verificações extras, em relatos reunidos pelo Cointelegraph junto com dados da Lookonchain. Nas reclamações sobre corretoras grandes no Reclame Aqui, “saldo da conta de futuros que não sai” aparece com frequência. No spot, depois do saque, esse risco é zero.
Em 10 de outubro de 2025, mais de US$ 19 bilhões em posições foram liquidados em um dia, recorde do mercado. Um estudo da FGV sobre os futuros da B3 não é sobre cripto, mas é o exemplo brasileiro do que acontece com o day trade alavancado de varejo: entre quem operou por mais de 300 dias, 97% perderam dinheiro e só 0,4% ganharam mais que um caixa de banco. Nos futuros de cripto, somam-se a isso os custos próprios do produto: taxa na entrada e na saída, financiamento periódico e uma alavancagem que transforma um movimento comum em liquidação.
Spot ou futuros para quem está começando
Spot. A moeda está no saldo, não há custo periódico por mantê-la, só as taxas de saque e de rede, e o pior que acontece é o preço cair. Futuros servem para duas coisas: proteger uma moeda já comprada e fazer uma operação curta com valor pequeno, sabendo pelo que cada cobrança está sendo paga. Quanto mais tempo um long fica aberto com taxa positiva, mais os pagamentos comem o resultado: no exemplo acima, 14,5% da margem por mês. Para ficar com o ativo por muito tempo, o próprio ativo no spot é mais simples e mais barato do que um contrato sobre ele.